年度榜单中的皖企“顶流”
旧的产业还在,只是它不再独大;新的力量登上舞台,聚光灯已经追了过来。
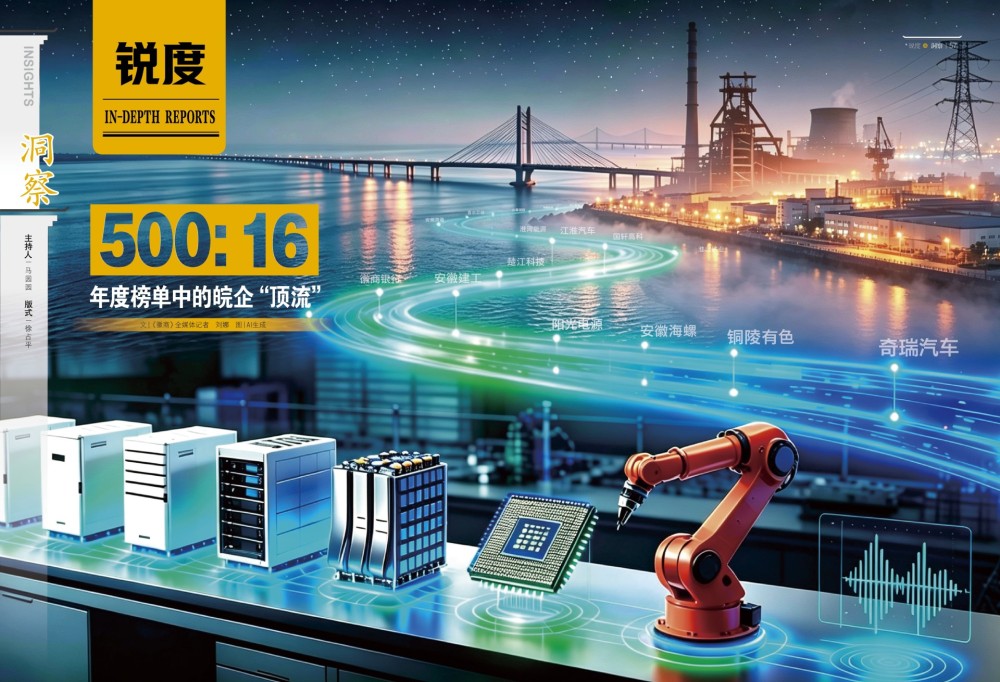
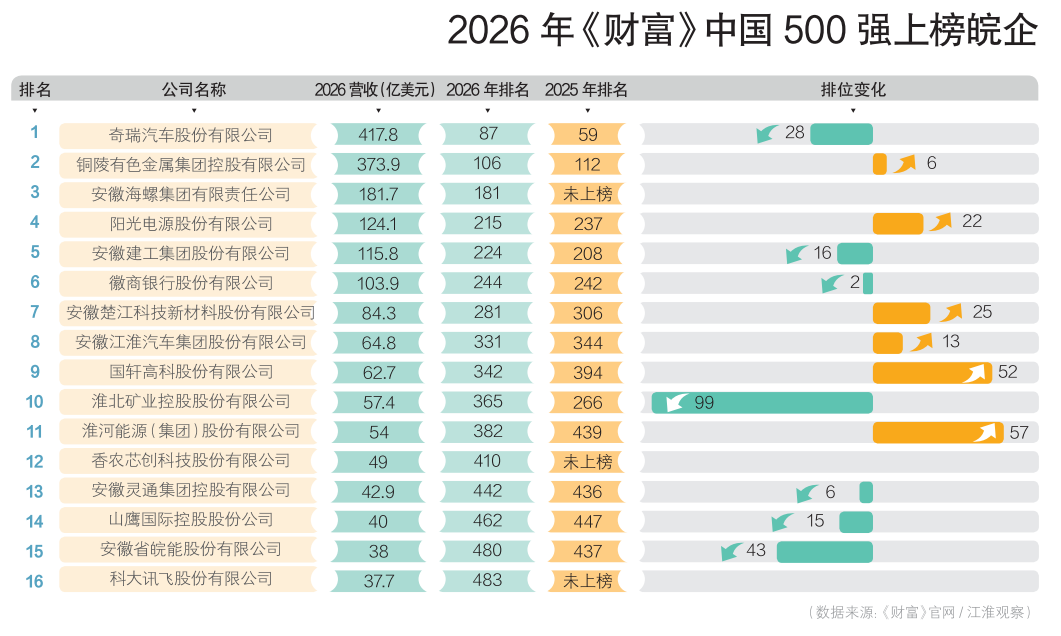
2026年7月,《财富》中国500强榜单发布。安徽以16家上榜企业、1867.9亿美元总营收、83.8亿美元总利润,位列全国第10位——数字也许算不上惊艳,但如果翻看十年前的这份名单,上面还只有清一色的矿业和水泥企业,就会明白这16个名字对安徽意味着什么。
更耐人寻味的,是这一数字:16家企业整体利润率约4.5%,放在中国500强的坐标系中,映射出安徽的此刻——旧的骨骼依然坚硬,新的肌肉正在生长。它试图回答:当传统资源型产业触及天花板,新的增长动力从何而来?
十六张面孔
在芜湖,奇瑞上半年出口汽车94万辆,全国每出口5辆车就有1辆贴着它的车标。但更深的意义不只在于卖了多少车,而是围绕着奇瑞生长出一整条产业链:从最上游的锂矿开采、电池制造,到中游的冲压模具、车灯线束,再到下游的智能座舱、车联网……3000多家规上零部件企业像藤蔓攀缘大树,让安徽的汽车产业不再是单兵作战,而是一支完整的军团。
今年上半年,安徽汽车行业对规上工业增长的贡献率超过40%。数字的背后,是一套被经济学家称为“链主+配套”的产业生态。高速上飞驰的满载电池、线束、芯片的货车,是这条产业链上最诚实的注脚。
同样的故事在合肥上演。阳光电源的储能系统产量第一次超过了光伏逆变器产量,产线两班倒还是不够。这家全球光伏逆变器龙头完成了一次静默的转身——海外营收占比突破60%,增长引擎从“国内光伏周期”切换到了“全球储能赛道”。而与它同城的国轩高科,电池产品正源源不断地装进奇瑞和江淮的新能源车里。
来到铜陵,铜陵有色依旧是千年铜都的支柱,但它的角色正在发生变化——从单纯卖铜,到为新能源产业提供铜箔、铜合金等关键材料,传统资源型企业不再只是“压舱石”,它们开始成为新兴产业的“底座”。
拆解16家上榜企业,可以看到安徽产业的真实结构:
一是传统资源与建材依然是“压舱石”,这些企业体量大、根基深,营收可超百亿美元,但它们受制于资源禀赋和周期波动,增长空间有限。二是制造升级成为中坚力量,奇瑞、阳光电源们已经在某个细分赛道做到全国乃至全球头部,它们代表的是安徽制造业的“现在进行时”。三是新增面孔正在崛起,踩中AI算力风口的香农芯创让安徽企业第一次以“AI硬件”的身份登上这份榜单,“老面孔新亮相”的海螺也通过入主杉杉股份讲述一个关于跨界转型的故事。
还有一个细节值得关注。上榜企业除安徽灵通集团外,其余15家均为上市公司,证券化率之高,并不多见。这意味着安徽的产业力量已深度嵌入资本市场——营收和利润不再是封闭账本上的数字,而是时刻接受投资者审视的公开报表。资本市场为这些企业提供了扩张的“弹药”,也将市场的定价机制和治理要求导入企业内部。
传统产业提供底盘,新兴产业贡献增量,而资本市场正在为它们定价,当产业集群的逻辑跑通,企业不必独自面对一切:需要某种零部件,方圆50公里内大概率能找到供应商;技术难题出现,隔壁实验室的工程师可能已经给出答案。这种“地理邻近性”带来的知识溢出和供应链效率,是单打独斗的企业无法企及的。
链主开路、科技打头、资金托底
安徽产业结构的变化,放在经济总量十年连跨3个万亿元台阶的背景下看,脉络更加清晰。曾经,安徽的产业标签是“煤、铜、钢”。2015年,战略性新兴产业产值占规上工业产值比重为22.4%,到2025年,这一比例已升至45.4%。
安徽省统计局数据显示,今年上半年,高技术制造业增加值同比增长44.6%,对全部规上工业增长贡献率达55.9%,其中电子信息、汽车两大行业对规上工业增长的合计贡献率更是超过70%,成为拉动工业增长的“双引擎”。
变化背后,是一套产业培育方法论。
如果说链主企业牵引的产业集群是安徽产业结构的核心支柱与关键增长极,那么科技原始创新与前沿技术突破则是整个产业体系的底层基石。
安徽的产业逻辑清晰而直接:抓住一个链主,就能拉起一条产业链。安徽省“十五五”规划明确提出,要“引育具有生态主导力的链主企业”,按照“高新技术企业—专精特新企业—瞪羚企业和独角兽企业—制造业单项冠军和产业链链主企业”的成长路径梯度培育。
链主企业是链条上最显眼的那一环,但它不是全部。链主能“牵引”产业集群,但产业集群能走多远,取决于链条上流淌的是不是“技术活水”。
安徽将“十五五”发展的首要任务定为“坚持科技打头阵、下好创新先手棋,打造具有重要影响力的科技创新策源地”,要充分发挥在量子科技、聚变能源、深空探测等方面的优势,加强基础研究和原始创新,努力在“从0到1”的领域作出更多贡献,逐步打通国家实验室到产业化的通道。
产业培育不仅需要“链主”企业的牵引和科技创新的驱动,更离不开资金“弹药”的支持。
从政府引导基金到财政专项资金,从银行信贷到资本市场,安徽产业逻辑的底层是一套覆盖了企业从初创到成熟、从研发到产业化每一个节点的多层次、全周期的资金供给体系。
这套资金体系的精妙之处,不在于某一个基金或某一笔拨款的大小,而在于它形成了“资金—产业—创新”的闭环:上游是财政科技投入和天使基金,解决“从0到1”的原始创新和种子期企业的生存问题;中游是“基金丛林”和产业引导基金,通过“以投带引”把实验室里的技术变成车间里的生产线;下游是信贷支持、债券融资和资本市场,帮助企业从“腰部”走向“头部”。
链主牵引产业集群提供“肌肉”与“骨架”,科技创新注入“血液”与“动能”,而充裕且精准的资金供给,则是驱动这套肌体运转的“燃料”与“引擎”,三者彼此咬合、循环驱动,共同构成了安徽产业跃迁的核心动力系统。
新战场
越是高速运转的系统,越需要警惕仪表盘上的每个信号。
16家上榜企业的成绩单令人振奋,但深层问题在于:产业集群的“集聚效应”能否持续转化为企业的“规模效应”和“利润效应”?
4.5%——这是16家皖企的总利润率,从财务数据来看,营收规模在扩大,但利润率的改善并不均衡。奇瑞、徽商银行、阳光电源等企业的盈利能力突出,但不少传统资源型企业的利润率在低位徘徊。集群的优势在于协同,但协同的最终检验是财务回报。
另一个挑战是投资结构的转型阵痛。
数据显示,安徽上半年固定资产投资同比下降10.8%,房地产开发投资下降33.7%。这反映出旧动能退出太快,新动能尚未完全顶上。安徽省统计局在发布会上表示:当前外部环境复杂多变,内部供强需弱仍较为突出,部分企业经营困难,经济稳中向好的基础还需加力巩固。
此外,16家企业中,国企仍占多数,民营企业成长空间尚待打开。在互联网、金融等高附加值赛道,安徽还缺少标志性企业。产业集群的体量有了,但距离真正的“产业高原”还有一段路要走。
安徽正在奋力跨越这段路,多个产业成为产业版图上最活跃的力量。
7月30日上午,3辆满载墨甲机器人产品的运输车驶向芜湖港。至此,墨甲机器人全球累计交付正式突破2000台,产品和服务覆盖60多个国家和地区。安徽在机器人领域的布局早在十余年前就已启动,如今已形成合肥、芜湖“双核引领、多点支撑”的产业布局,机器人全产业链企业超660家,规模总量和产业竞争力居全国第5位,工业机器人出口量居全国第2位。
如果说机器人是AI的“前台”,那么大模型和算力就是AI的“中台”与“后台”。安徽省科学技术厅数据显示,截至目前,全省人工智能领域规上企业超过千家、年营收超过2000亿元,产业发展评价跃居全国第5位。在人工智能等带动下,今年1至5月全省电子信息制造业营收突破4200亿元,产业增加值同比增长57.6%。
今年5月举行的“开局起步‘十五五’”安徽专场新闻发布会给出了新的路线图:打好“以链壮群、提质强群、生态兴群”的组合拳。三个“群”字,透露出安徽产业政策的底层逻辑——不追求单点突破,而是致力于系统作战。
但路线图与目标之间,需要的是执行力与时间的检验。
从铜陵的铜矿到芜湖的汽车,从合肥的显示面板到蚌埠的硅基新材料,安徽的故事是一群人用十几年甚至更长时间,在某个产业方向上持续深耕的结果。
16家企业上榜是一个信号,关键在于安徽能否在“链上发力、群中取胜”的道路上走得足够坚定,也取决于能否在保持传统产业基本盘的同时,培育出真正意义上的世界级企业——不仅营收庞大,而且利润丰厚,不仅在国内领先,而且在全球产业链中拥有不可替代的位置。
 打印
 收藏