夺冠:“安徽制造”的坚守与跃迁
九月的合肥,秋意初染。2026世界制造业大会制造业冠军对接会现场,来自新能源、半导体、人工智能、智能制造等领域的150余位企业家围坐一堂,主题定得意味深长——“冠军之路·制造未来——从坚守到跃迁的产业力量”。
这场对接会不只是一个会议安排,更浓缩了安徽制造正在经历的一场深层转变——制造业冠军既是企业成长的制度通道,也是制造强省的战略工具,更是安徽在长三角一体化中确立制造业核心竞争力的关键支点。
根据安徽省工信厅公布的制造业单项冠军培育企业名单,《徽商》全媒体记者不完全梳理,当前,安徽共有48家国家级制造业单项冠军企业,纳入省级培育库的企业有249家,其中2025年新入库45家,2022—2024年评估合格继续留库的有204家。
以细分产品市场占有率全球领先、生产技术或工艺国际领先为核心标准来定义制造业单项冠军,这249家企业的意义,不在数量本身,更不在营收规模,而在安徽制造强省“质量底座”的构筑。
“特定细分产品销售收入占企业全部业务收入的比重应在70%以上”“从事该领域时间原则上达到10年以上”……这些硬标准从制度上量化了“专注”的价值,并将“制造业高质量发展”这一宏大命题落实到了具体的企业行为上,印证着安徽制造业“亩均效益”的含金量。
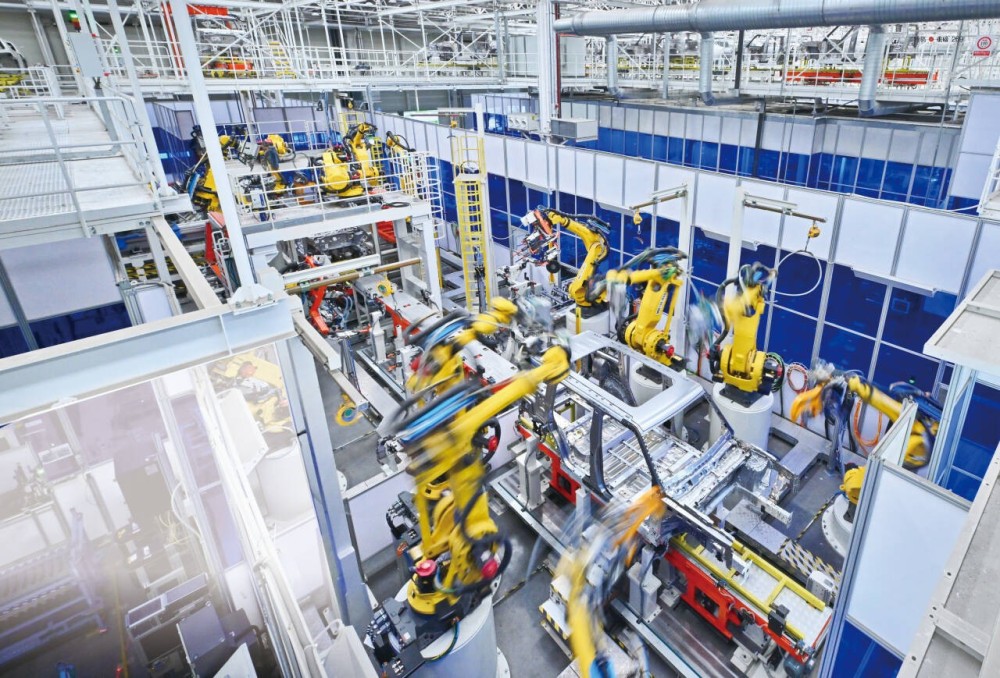
位于芜湖市弋江区的奇瑞新能源iCAR工厂,焊装车间的机器人在焊接车身(图/视觉安徽)
精准培育
“从坚守到跃迁,变的是技术升级,不变的是创新基因。”9月20日下午,在制造业冠军对接会上,宁夏共享集团董事长彭凡娓娓叙说着这家传统铸造企业60年的漫长岁月。通过把黏土砂换成树脂砂,把冲天炉换成电炉,把翻砂变成3D打印,该公司实现了“先进铸造/加工技术+3D打印技术+数智技术”综合能力全球领跑,3D打印设备远销20余个国家和地区。
依文集团董事长夏华则从另一个角度给出提示,传统制造升级不一定需要更换赛道,更关键的是更新价值坐标,“产品升级为综合解决方案、行业经验沉淀为智能能力、产线转向快速响应模式、企业文化转化为发展资产。”
无论是坚持创新,还是重塑价值,两者共同指向了一个逻辑——不必追逐风口,不必贪大求全,在一个极窄的细分赛道上,用足够长的时间筑起足够高的壁垒,就有足够的底气参与全球竞争,从而推动区域制造从“产品出口”走向“品牌输出”,从“参与供应链”走向“定义标准”。
安徽亦如是。
在安庆,安徽安簧机械股份有限公司的锻造车间里,12条钢活塞锻造生产线昼夜不停。这家国内首家锻钢活塞专业化生产企业,专精于锻钢活塞市场已长达23年,具备年产1200万件能力,产能全球第一,国内每十台采用锻钢活塞的重型内燃机中就有九台使用该产品。
在界首,吉祥三宝高科新材料有限公司从棉服缝口线乡镇企业转身为功能性纺织新材料企业,并把仿鹅绒结构高保暖絮片送进北京冬奥会防寒服里、助力南极科考。抗菌阻燃高保暖聚乳酸纤维絮片国内市场占有率第一、阻燃安全防护绒在消防特殊防护场景占比51.3%。
在芜湖,起源于1900年的百年船厂——芜湖造船厂有限公司凭借对高端船型的聚焦,摆脱破产危机、重新起势,在全球船市里重新锚定了自己的坐标:化学品船订单份额全球第一,多用途船全球第三。
制造业冠军企业的培育,本质上是把政策资源从“撒胡椒面”转向“精准滴灌”。
早在2018年,安徽省率先出台《关于进一步推进中小企业“专精特新”发展的意见》,开启省级专精特新培育先河,并初步形成了“创新型中小企业→省专精特新企业→省专精特新冠军企业→国家级‘小巨人’企业→国家级单项冠军企业”的五级梯度培育体系。
2022年出台的《安徽省专精特新中小企业倍增行动方案》进一步细化五级梯度培育体系,明确各梯级的进阶标准。
2024年12月,《安徽省制造业优质企业成长计划》的发布标志着培育体系向“四级梯度”全面过渡。在保留“高新技术企业→专精特新企业→单项冠军/链主企业”核心路径的基础上,新增了“瞪羚和独角兽企业”的跃升层级,形成“高新技术企业→专精特新企业→瞪羚/独角兽企业→制造业单项冠军/产业链链主企业”的四级梯度培育体系。
2025年,安徽省持续深化《制造业优质企业成长计划》,力争到2027年年均新增制造业单项冠军企业和产业链链主企业10家左右。对获评国家制造业单项冠军的企业,省级给予200万元一次性奖补。
更关键的机制在于“动态调整”。培育库每年进行调整,对不具备培育条件的企业予以出库。这意味着249家不是一个凝固的名录,而是一条流动的通道,其意义在于让企业知道,专注细分领域、持续创新,就能获得制度性支持。这样,真正有全球竞争力的企业才能得以浮上来、强起来。
画像清晰
《徽商》全媒体记者从名单中发现,从产业分布上来看,传统制造趋“稳”,新兴赛道正“劲”。
汽车及零部件是覆盖面最广的赛道。仅新入库企业中,包括锦瑞汽车部件、芜湖中瑞弹簧、芜湖荣基密封等在内,汽车零部件相关企业就超过10家。从整车到零部件的完整链条正在批量产出具有细分市场竞争力的企业,这与安徽汽车产业“支柱产业”的定位高度吻合。
新材料构建了覆盖面最宽的基础层。从鑫铂铝业、光华铝业等公司聚焦的铝业到南大光电、格锐新材料、墙煌科技等所在的化工新材料,再到佳力奇先进复合材料、希磁科技等功能性材料企业,新材料作为制造业的“底盘”,其培育密度之厚反映出安徽制造业向价值链上游攀升的趋势。
半导体与量子科技成为高能级“新势力”,并在合肥、铜陵、池州三地形成了一定程度上的产业集聚,尤其是国仪量子、科大国盾量子等量子科技企业的入列,意味着安徽在量子信息领域的先发优势正在向制造业端延伸。
此外,以容知日新、巨一科技为代表的高端装备制造企业、以阳光储能、华宇新能源为代表的新能源企业也形成了可观的培育集群。
从区域分布上看,合肥是绝对核心。2022—2024年留库的企业中,合肥籍企业就占约40家,加上2025年新入库的10家,合肥企业总数接近全省的五分之一。不仅如此,合肥还聚集了国仪量子、视涯显示、格易集成电路、淘云科技等一批高能级企业,产业能级优势显著。
芜湖、滁州、安庆构成第二梯队。芜湖在留库企业中拥有奇瑞新能源、埃夫特智能装备、中航华东光电、长信科技等近20家企业,新入库又增加了华菱汽车、芜湖造船厂、航天特种电缆等,总数在省内稳居第二。
滁州依托惠科光电、福莱特光伏玻璃、全柴动力、天康集团等企业形成了较完整的培育梯队。
安庆的帝伯格茨活塞环、泰邦船舶、天元电缆、光华铝业覆盖了汽车零部件、船舶装备、电线电缆和铝加工多个方向。
皖北地区正在破局。淮北、亳州、蚌埠、阜阳在培育库中均有企业入列。淮北合众机械、蒙城繁枫真空科技、安徽中基电池箔、吉祥三宝高科新材料等新入库企业,皖北不再只是“培育洼地”。
一张“产业地形图”在江淮大地展现出清晰的轮廓。
关键一跃
安徽培育制造业单项冠军,表面看是遴选一批“细分市场全球领先”的企业,深层看,则是在全球产业链重构和国内制造强省竞争的双重背景下,为安徽制造业寻找一条从“规模扩张”转向“质量引领”的路径。
制造业冠军对接会上公布的数据显示,截至目前,全省现有规上工业企业2.45万户、居全国第5位,国家级高新技术企业超2.37万户、国家级专精特新“小巨人”企业810户,分别居全国第8、第7位,A股上市公司190家、居全国第7位,总市值突破5万亿元、居全国第6位,其中7成以上为高新技术企业、5成为“专精特新”企业。
工业作为经济增长“火车头”的作用愈发凸显。2025年全省规上工业营收达5.89万亿元、居全国第5位,制造业高质量发展指数居全国第5位。工业对全省经济增长贡献率达58.3%,较上年提升12个百分点。
产业方面也展现出鲜明特色。钢铁、有色、煤电等传统产业根基稳固;新一代信息技术、装备制造业营收突破万亿元,先进光伏及新型储能产业综合竞争力居全国第3位,人工智能产业发展评价、工业机器人整机产量均居全国第5位。
成绩单的另一面是清醒。
安徽省工信厅相关负责人在《安徽省制造业优质企业成长计划》政策解读中坦承,与沪苏浙相比,安徽在优质企业总量、发展质量以及龙头链主企业数量等方面仍有差距。
自2016年以来,工信部已先后遴选出九批制造业单项冠军企业。第九批认定后,江苏累计292家,浙江有278家。安徽与前两者的数量级差距仍较为明显。
此外,249家培育企业中,相当比例集中在汽车零部件和新材料这两个“覆盖面广但天花板有限”的领域。真正具备全球细分市场领先潜力、能够冲击国家级冠军的企业,仍集中在合肥的量子、半导体和芜湖的智能装备等未来产业中。
安徽制造业的“冠军之路”,已走到从“铺量”进入“提质”的关键阶段。
 打印
 收藏