《徽商》洞察 | 敢揽“瓷器活”定有“金刚钻”
酷暑消散,皖北的风已经有了凉意,但走进亳州市宝旗赫新材料技术有限公司(下文简称“宝旗赫”)培育钻石车间,季节仿佛被重新拨回了盛夏——HTHP高温高压合成腔体散出的热浪裹着机器的轰鸣声扑面而来,十个厂房共300多台六面顶压机同时运转,模拟着地底深处天然钻石生长的极端环境(5万多个大气压和1500摄氏度高温);高纯度石墨在黑暗中缓慢重组,围绕籽晶结晶生长为钻石晶体。仅需一周左右,一颗颗平均7至8克拉的钻石毛坯便可从腔体中取出……
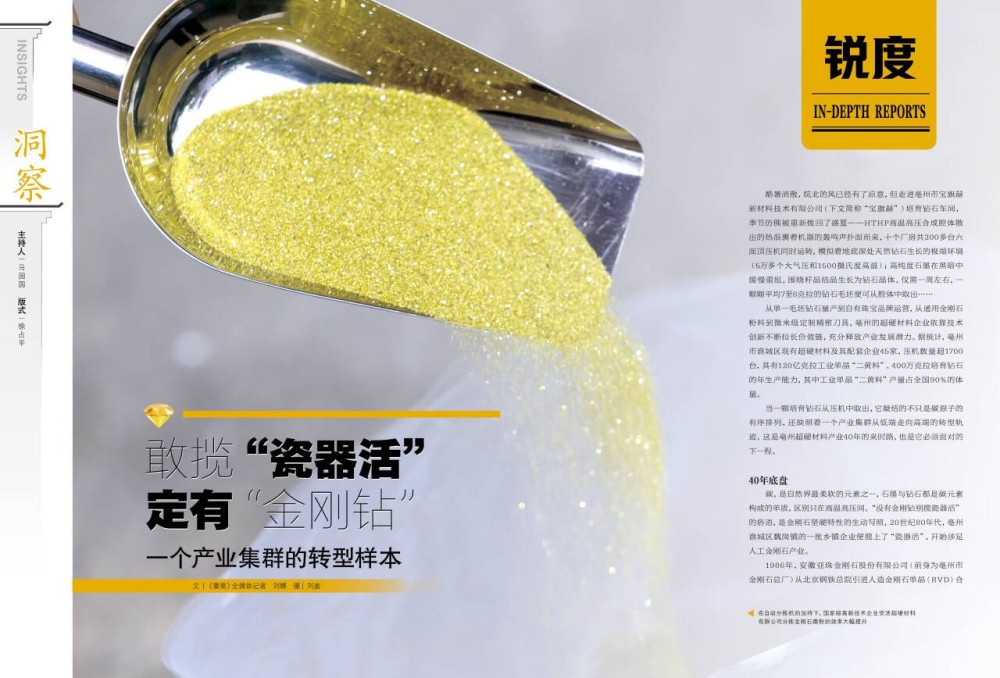
从单一毛坯钻石量产到自有珠宝品牌运营,从通用金刚石粉料到微米级定制精密刀具,亳州的超硬材料企业依靠技术创新不断拉长价值链,充分释放产业发展潜力。据统计,亳州市谯城区现有超硬材料及其配套企业45家,压机数量超1700台,具有120亿克拉工业单晶“二黄料”、400万克拉培育钻石的年生产能力,其中工业单晶“二黄料”产量占全国90%的体量。
当一颗培育钻石从压机中取出,它凝结的不只是碳原子的有序排列,还映照着一个产业集群从低端走向高端的转型轨迹。这是亳州超硬材料产业40年的来时路,也是它必须面对的下一程。
40年底盘
碳,是自然界最柔软的元素之一,石墨与钻石都是碳元素构成的单质,区别只在高温高压间。“没有金刚钻别揽瓷器活”的俗语,是金刚石坚硬特性的生动写照,20世纪80年代,亳州谯城区魏岗镇的一批乡镇企业便揽上了“瓷器活”,开始涉足人工金刚石产业。
1986年,安徽亚珠金刚石股份有限公司(前身为亳州市金刚石总厂)从北京钢铁总院引进人造金刚石单晶(RVD)合成技术,从一台六面顶压机起步,围绕人造金刚石、原辅材料、金刚石制品、培育钻石等产品,布局金刚石全产业链发展,如今已是亳州金刚石行业龙头企业。
此后30多年里,魏岗镇逐渐聚集起数十家金刚石单晶生产企业,形成“家家点火、户户冒烟”的作坊式集群。到2010年前后,谯城工业金刚石单晶的产量已占全国相当份额,产品主要销往河南、湖南、山东等地,其中大部分进入河南柘城的微粉加工环节。
“最初是产业链最上游,相当于‘原料车间’,企业规模小、产品较单一、附加值也不高。”谈及过往,1992年就入行的亳州市安浩超硬材料有限公司(下文简称“安浩”)董事长张平安坦言,虽然粗放,但胜在集群效应,原辅料、叶腊石、单晶合成、破碎筛分等环节在本地基本都齐备。
转机出现在2020年前后。
彼时,HTHP高温高压法从工业金刚石向宝石级钻石延伸的技术路径逐渐成熟,国内头部厂商已能批量稳定生产3—6克拉毛坯,在颜色净度等品质上已具备替代天然钻石的基础——这种技术使得培育钻石的生产周期从天然钻石的“亿万年”压缩至“两周”,彻底打破了天然钻石的稀缺性壁垒。同时,美国宝石学院(GIA)在2020年发布新版培育钻石检测报告,国家珠宝玉石首饰检验集团有限公司也更新了鉴定标准,行业规范逐步建立。
借培育钻石在消费市场被认知的契机,为增强超硬材料产品在市场上的竞争力,谯城区抓住窗口期,规划建设钻石产业园,推动产业从“工业料”向“珠宝级”升级。
截至目前,谯城区拥有完备的超硬材料产业基底,依托成熟的HTHP高温高压合成工艺,形成原辅料、单晶、培育钻石、刀具配套完整产业链。魏岗镇与经开区“双园”格局也初步成型:前者以工业金刚石单晶、微粉、破碎料为主,后者以培育钻石和高端制品为主,获批国家级专精特新“小巨人”1家、省级创新平台1个、高新技术企业8家。

三条突围路
尽管底盘不算小,但谯城超硬材料产业的结构性问题从一开始就存在:企业数量多、单体规模小、产品同质化严重,多数企业停留在中游原料环节,真正向下游延伸的寥寥无几……这种困局倒逼出一批不甘于只做“原料车间”的企业。
近几年,谯城超硬材料产业开始出现分化:有的向下游消费品牌延伸、有的向半导体高端耗材突围、有的向芯片散热等前沿应用布局,这个长期卡在产业链中游的集群,能否完成向价值链高端的跃迁?
“这片2023年投产的新厂区,总投资约6亿元,年产值近2000万美元。”宝旗赫总经理郭旗子承父业,将企业搬迁至园区后,扩产至300多台六面顶压机,边实验边生产,不断打磨工艺,如今每台压机一周可产约100克拉毛坯钻石,平均粒度7至8克拉,高于行业平均3至4克拉的水平。除了传统销售渠道,宝旗赫还注册成为上海钻石交易所的会员,获得出口许可,目前一半以上产品出口至印度。
但郭旗并不满足于只做毛坯,按照“前店后厂”战略规划,2025年底,宝旗赫在亳州市区商圈开出第一家自营珠宝店。面对月销约10万元的业绩,郭旗坦言“没有达到预期”,但他认为这是必须走的一步:“现在欧美对培育钻石的认可度更高,随着国民对培育钻石的认知提升,国内一定会有市场。”
宝旗赫自营珠宝品牌尝试,代表的是从“工业原料”向“消费品牌”的跃迁。品牌化道路的关键不在于产能,而在于消费者认知和渠道建设。
这场从“亿年孕育”到“两周量产”的产业革命,不仅重塑了珠宝行业的竞争格局,其工业属性的突破更具颠覆性,安徽亳锐特新材料技术有限公司(下文简称“亳锐特”)就选择了一条更“硬”的路。
总经理芮鹏坤的父亲做了一辈子金刚石单晶,但他2022年在郑州的一次展会上发现了半导体切割软刀的机会——这种以金刚石微粉(或类金刚石颗粒)与结合剂为原料的薄片,用于切割芯片、LED灯珠、光学器件。亳锐特生产的超薄切割刀片,最薄可达0.08微米,相当于一根头发丝厚度的八分之一。
“所有产品均采取定制化模式,基本属于一次性使用,属于典型的高端切割耗材。”芮鹏坤坦言,软刀生意的难点不在技术,而在供应链认证。为进入华北一家上市公司的供应商体系,亳锐特前后实验13次,耗时近一年。尽管目前软刀与培育钻石各占公司一半业务,但芮鹏坤认为,作为耗材的软刀一旦进入供应链,需求稳定且利润率高于培育钻石,将有更广阔的前景。
“超硬”还只是人们对金刚石的普遍认知,极致的导热性能让培育钻石正在成为AI芯片散热的核心材料,开启了跨领域的增长新周期。
从1999年开始创业,张平安就一直围着金刚石微粉和破碎料做文章。但他真正在意的不是微粉,而是导热金刚石。
行业数据显示,全国数据中心耗电量已连续8年同比增长12%,芯片散热是能耗最高的环节。而金刚石凭借2000—2500W/(m·K)的超高热导率(是铜的4—5倍、铝的8—10倍),与碳化硅(SiC)、氮化镓(GaN)等第三代半导体高度匹配的热膨胀系数,成为破解算力散热瓶颈的最优解,金刚石散热从实验室论文变成了量产清单上的物料。
“2026年被业内称为‘培育钻石散热商业化元年’,真正的爆发期可能在2028年。”张平安透露,安浩目前处于中试阶段,尚未大规模投产,“随着AI芯片功率越来越大,散热需求会是千亿级甚至万亿级的赛道。”

补链与跃迁
三家企业,三种选择,谯城超硬材料产业的核心竞争力究竟是什么?
亳州市谯城区工信局相关负责人表示,从规模上看,90%的工业单晶市场份额是实打实的底盘;从成本上看,谯城的电费、人工、土地成本在中部地区有优势;从工艺上看,HTHP法积累深厚,大颗粒培育钻石的良品率和出成率在持续提升。但短板也很明显:产品结构单一,技术人才匮乏;融资渠道狭窄,没有一家本土上市公司;品牌和终端渠道几乎空白。
从粗放式到精细化发展,谯城区对超硬材料产业的规划是清晰的。
根据《亳州市新材料产业集聚发展方案》,以谯城区为核心的超硬材料到2027年产值突破50亿元;2026年9月,谯城区召开的延伸超硬材料产业发展链条新闻发布会上提出“单晶做强、微粉做精、制品做优、钻石做亮”十六字方针,并明确“培育钻石产业园400万克拉年产能”等具体目标。

围绕短板,谯城区着力推动产业结构升级,主要集中在三个方向:
一是延链补链,向高附加值环节延伸。宝旗赫的珠宝品牌、亳锐特的软刀、安浩的导热金刚石,都是企业的自发探索。谯城区则重点打造产业集群,吸引上下游企业(如磨具、刀具、光学器件等企业),形成“单晶——微粉——制品”完整链条;鼓励本地企业与河南、湖南等超硬材料强省合作,建立联合研发中心或代加工基地。
二是技术攻关与产学研合作。依托安徽省金刚石材料工程技术研究中心,谯城区组建了皖北产业创新团队,企业也在与高校和科研院所对接,但产业整体研发强度约3%至4%,与头部企业相比仍有差距。
三是数字化、绿色化转型。超硬材料生产涉及高温高压、粉尘和能耗,谯城区提出数字智能转型和绿色低碳发展,推动企业更新自动化分拣、能耗管理系统和环保设备。这些改造短期增加成本,但长期看是参与高端供应链竞争的必要条件。
从打破“钻石恒久远”的婚戒神话,到成为AI芯片的散热基石,培育钻石的崛起,是技术进步与消费变革共同作用的必然结果。对谯城来说,从工业品到消费品、从原料到制品、从中游到上下游的跨越,本质上是一次产业能级的跃升。这条路不短,但方向清晰,脚步也已经迈出。
 打印
 收藏